Introdução
As cadeias de suprimento globais de recursos relacionados ao fósforo são altamente concentradas, controladas por um pequeno número de países, o que torna sua disponibilidade e fornecimento extremamente vulneráveis a perturbações geopolíticas, econômicas e ambientais, expondo as fragilidades estratégicas das economias dependentes de fertilizantes. Grande parte do fornecimento global de fosfato tem origem em regiões geopoliticamente instáveis do mundo. O destaque é o Marrocos, com combinação única de volume, qualidade e acessibilidade: suas reservas são as maiores (50 Bt equivalendo a 68% do total mundial de 73 Bt), mais ricas (melhores teores) e de geometria mais tabular quando comparadas aos depósitos carbonatíticos (predominantes no Brasil), o que leva a um custo mais baixo para sua extração e beneficiamento.
As reservas de fosfato são críticas: projeções mostram que as reservas globais levarão cerca de 300 anos para se esgotarem, enquanto as reservas da China e dos Estados Unidos (EUA) se esgotarão estimadamente em 2065 e 2073, respectivamente. Após esse período, uma parcela substancial das reservas estará ainda mais concentrada no Norte da África, representando até cerca de 95% das reservas globais de fósforo, impactando na segurança da oferta, volatilidade das cotações e risco geopolítico. Em 2025, a produção mundial de rocha fosfática atingiu 250 Mt, segundo dados do USGS (Serviço Geológico dos EUA).
O aumento dos preços dos fertilizantes já está alterando as decisões de plantio nos hemisférios Norte e Sul. Os agricultores estão substituindo culturas que exigem muitos fertilizantes, como trigo e milho, por alternativas menos intensivas em insumos, como a soja — com implicações significativas a longo prazo para a oferta e abastecimento global de grãos.
Além disso, temos as baterias de íon-lítio — essenciais para uma transição bem-sucedida para veículos elétricos. O setor automotivo e de mobilidade elétrica representava tradicionalmente cerca de 5% da demanda global de ácido fosfórico purificado (PPA). No entanto, até 2030, projeta-se que esse número salte para 24% de todo o mercado mundial de PPA. As baterias exigem um grau extremo de pureza. Fontes sedimentares comuns de fosfato contêm impurezas como cádmio e urânio e o processo de refino para transformá-lo em PPA grau bateria requer plantas industriais altamente especializadas. Atualmente, a China domina cerca de 80% dessa capacidade de refino.
Ocorre que a China também está restringindo as exportações de fertilizantes para proteger seu mercado interno, trazendo mais instabilidade sobre os mercados globais. O país pretende maximizar sua produção de commodities agrícolas, o que impacta os demais países produtores (incluindo o Brasil). A agricultura chinesa passa por um processo de transição acelerada, resultado do empenho do seu governo em garantir a segurança alimentar para cerca de 1,4 bilhão de habitantes.
Com recursos naturais escassos, a ciência, tecnologia e inovação foram priorizadas para enfrentar o grande desafio do desenvolvimento sustentável das áreas rurais do país. Várias reestruturações foram feitas em questões agrárias, como o direito de uso e leasing da terra, bem como nas indústrias estratégicas, quanto aos setores de sementes, biotecnologia e processamento. A China renovou suas políticas agrícolas, diversificou a agricultura e vem investindo em novos sistemas de irrigação e cultivo protegido, em especial em culturas de maior valor agregado, como a de frutas e hortaliças.
Nova dinâmica
Nos últimos três anos, o cenário geopolítico global tornou-se significativamente mais instável e complexo, marcado por tensões com o conflito entre Rússia e Ucrânia e os embates de Israel/EUA contra Irã/Hamas. A volta de Donald Trump à presidência dos EUA, com uma postura mais assertiva e unilateral, reforçou uma lógica internacional centrada na segurança nacional e na imposição de interesses estratégicos por meio do comércio. Esse novo ambiente tem impactado diretamente as cadeias globais de suprimentos, tornando o comércio internacional mais volátil e sensível a decisões políticas.
O mercado global de fertilizantes reflete com clareza essa nova dinâmica. Essenciais à produção agrícola e à segurança alimentar, os fertilizantes conectam poucos países produtores de fosfato a grandes exportadores agrícolas, como o Brasil. Essa estrutura cria um oligopólio bilateral, com negociações marcadas por desequilíbrios de poder. Como grande exportador agropecuário e altamente dependente de fertilizantes importados, o Brasil se vê vulnerável a choques externos, agravados por medidas como o tarifaço de Trump e o risco de sanções a países parceiros estratégicos como a Rússia. A União Europeia – UE adicionou o fosfato à sua lista de minerais críticos e lançou a Plataforma Europeia de Fósforo Sustentável em 2013/2014. Os EUA e o Brasil fizeram o mesmo.
A guerra no Golfo Pérsico e o fechamento do Estreito de Ormuz voltaram a demonstrar uma realidade frequentemente negligenciada: a segurança alimentar mundial depende cada vez mais da estabilidade das cadeias globais de insumos agrícolas. Em um mundo cada vez mais sujeito a conflitos geopolíticos e eventos climáticos extremos, fortalecer essas cadeias passa a ser parte integrante das políticas de segurança alimentar e de adaptação às mudanças climáticas.
Risco geopolítico
Conflitos armados, bloqueios de rotas e tensões entre potências geram volatilidade e ameaças visíveis, elevando os riscos de mercado e geopolítico. Além disso, a disponibilidade de insumos, disrupções na logística internacional, custo de fretes e seguros também têm sua criticidade elevada. Deve ser citado o impacto na segurança alimentar local e global, com a redução da produtividade agrícola e encarecimentos das commodities agropecuárias e elevação da inflação.
Em 2022, o Geopolitical Risk Index (GPR), índice que funciona como um termômetro do risco geopolítico para o mundo, atingiu suas maiores altas desde a invasão do Iraque pelos EUA, em 2003. As tarifas de Donald Trump mostram que o comércio tem sido utilizado como meio da nova geopolítica.
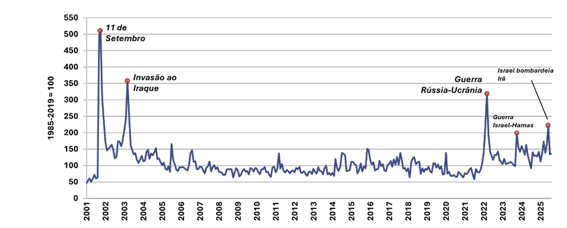
O Gráfico 01 mostra a elevação do risco geopolítico mundial a partir de 2022. Gráfico 01: Evolução do risco geopolítico mundial, em índice base 100 = 1985-2019, entre 2001 e 2025- Fonte: Insper Agro Global, com base nos dados do Economic Policy Uncertainty Index (2025)
Conflitos
Em outubro de 2023, o governo israelense declarou estado de guerra em resposta a um ataque contra civis em sua fronteira sul. As tensões regionais envolvendo ataques dos Houthis a navios comerciais intensificaram-se recentemente, afetando as operações de navegação no Mar Vermelho.
É importante lembrar a “Primavera Árabe” iniciada na Tunísia no final de 2010, com uma onda de protestos, revoltas e revoluções populares contra governos autoritários que se espalhou pelo mundo árabe (Norte da África e Oriente Médio) a partir do aumento dos preços dos alimentos, entre outros problemas.
O início do conflito militar envolvendo Irã, Israel e EUA, no final de fevereiro de 2026, demonstra como os sistemas globais interconectados de energia, comércio e agricultura podem amplificar os efeitos de conflitos regionais. Enquanto a guerra continuar a evoluir, persistirão suas consequências imediatas, incluindo danos à infraestrutura, restrições à navegação marítima no Golfo Pérsico, sanções mais rigorosas e maior incerteza geopolítica.
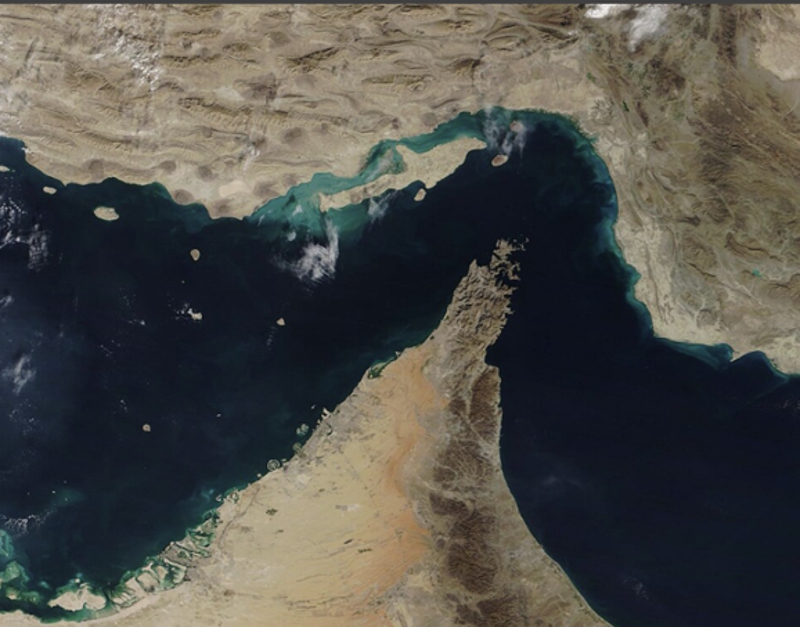
Em razão desse conflito, o fechamento do Estreito de Ormuz (Foto) impactou diversas cadeias produtivas associadas à produção de alimentos. Um dos pontos mais estratégicos do planeta, localizado entre o Irã e Omã, a passagem conecta o Golfo Pérsico ao Oceano Índico e é responsável pelo transporte marítimo de cerca de 25% a 30% de todo o petróleo no mundo. Em outras palavras, é um verdadeiro gargalo logístico e energético global. Cerca de 47% do enxofre comercializado no mundo passa pela região, destacando a importância do insumo para a produção global de fertilizantes.
Foto em destaque no alto da página: Estreito de Ormuz conecta Golfo Pérsico ao Oceano Índico. Crédito: NASA
Marrocos
O Marrocos controla atualmente cerca de 68% das reservas globais de rocha fosfática. Através do Grupo OCP (Office Chérifien des Phosphates), o país investiu mais de US$ 20 bilhões em mineração, processamento e capacidade de purificação para baterias. Diversos países celebraram acordos com o Marrocos, visando garantir o fornecimento de fosfato. O Ministério da Agricultura e Pecuária (Mapa) do Brasil assinou, em 18.09.2026, memorando de entendimento com a OCP Nutricrops — gigante do setor sediada no Marrocos — visando ampliar a cooperação no fornecimento de fertilizantes. O documento estabelece uma meta de envio de 3,8 Mt de fertilizantes fosfatados ao mercado brasileiro a partir deste ano
Além disso, o controle de Marrocos sobre o território disputado do Saara Ocidental, incluindo suas significativas reservas de fosfato, cria não apenas um risco de interrupção no fornecimento, mas também um risco de violação dos direitos humanos associado à exploração e ao deslocamento do povo Saarauí do Saara Ocidental. O comércio de fosfato proveniente do Saara Ocidental, recentemente denominado de “fosfato sanguíneo“, significa que não apenas as empresas de fosfato, mas também os agronegócios, os agricultores e os consumidores de alimentos estão, consciente ou inconscientemente, apoiando um conflito no Saara Ocidental que é condenado pela ONU (Organização das Nações Unidas).
Apesar das negociações entre o Marrocos e a UE para a criação de uma Área de Livre Comércio Abrangente e Aprofundada tenham começado em 2013, o acordo encontra-se atualmente suspenso ou mesmo potencialmente anulado pelo Tribunal de Justiça da União Europeia – TJUE por incluir o território disputado do Saara Ocidental. O TJUE determinou que o Saara Ocidental é um território separado e distinto do Marrocos. Portanto, qualquer exploração de seus recursos ou acordo comercial que o inclua exige o consentimento explícito do povo Saarauí.
Rússia
A Rússia é o segundo maior produtor de amônia, ureia e potássio e o quinto maior produtor de fertilizantes fosfatados. O país responde por 23% das exportações globais de amônia, 14% de ureia, 21% de potássio e 10% de fosfato. A Rússia também é um importante fornecedor de gás natural para a Europa e muitos outros países, matéria-prima para fábricas de ureia. Além disso, as áreas do Mar Negro, bem como seus portos – Yuzhny, Odessa, Mariupol, Novorossiysk etc. –, são importantes centros de produção e comércio de fertilizantes e estão atualmente fechados devido à guerra em curso, impactando toda a cadeia de suprimentos global no setor de fertilizantes.
Brasil
Em 2026, até o momento, os principais países fornecedores de fosfatos (indústria de transformação mineral) foram Marrocos, Rússia, EUA, China, Egito e Arábia Saudita, correspondendo a 85,7% do total importado, com valor de US$ 4,519 bilhões. É importante ressaltar que as quantidades importadas estão em queda, indicando o encarecimento dos produtos. Em 2025, a produção de concentrados de fosfato no Brasil atingiu seu patamar recorde com 7,432 Mt, destinadas a atender nossa cadeia produtiva interna de fertilizantes.
O Brasil depende de cerca de 85% do total de todos os tipos de fertilizantes (NPK), o que eleva sua vulnerabilidade e gastos com divisas para atender ao setor agropecuário, com impactos na lucratividade e competitividade das empresas. Cabe destacar que a elevação das cotações do enxofre e ácido fosfórico a patamares recordes impactou na produção interna de fertilizantes fosfatados a partir de dezembro de 2025, com a Mosaic, CMOC e Eurochen suspendendo suas operações no Brasil e em outros países.
Já projetos de maior porte como Santa Quitéria (Galvani/INB), no Ceará, apresentam elevada complexidade na aprovação ambiental. Outros, como os de Anitápolis (SC) e Ipanema (SP), possuem entraves para serem operacionalizados (lei estadual proibindo a exploração e área de flona secundária, respectivamente). Dessa forma não existe, no cenário atual, mais projetos de fosfato de grande porte (acima de 1 Mtpa), impactando na oferta interna futura desse bem mineral. O aumento dos preços dos fertilizantes leva os agricultores a reduzir a suas taxas de aplicação, adiar compras e reavaliar os planos de plantio. A aplicação dos fertilizantes exige momentos específicos no ciclo da cultura, impactando no rendimento da colheita.
China
Entre 2023 e 2025, a China consolidou sua fragmentada indústria de mineração de fosfato fechando pequenas minas ineficientes e concentrando a produção em empresas líderes apoiadas pelo Estado: Hubei Xingfa, Wengfu Group e Yuntianhua. A China vem reduzindo suas exportações para atender ao projetado crescimento interno da agropecuária.
Apesar de ampliar sua participação global, a China vem restringindo produção e exportações desde 2015 para priorizar o mercado interno. Com o plano “Action Plan for the Zero Increase of Fertilizer Use”, o país reduziu a produção em 3,5% ao ano, em média, acendendo alerta para países produtores agrícolas, como Brasil e Índia.
A China assinou acordos de exploração e mineração de fosfato em toda a África: Togo, Senegal, Tanzânia e — o mais significativo — aprofundou sua parceria estratégica com o Grupo OCP do Marrocos por meio de joint ventures, contratos de fornecimento e compartilhamento de tecnologia. O eixo de fosfato China-Marrocos é uma das relações de recursos menos discutidas, mas de maior importância estratégica do século XXI. A parceria cria uma espécie de OPEP de fosfato, alinhando o maior produtor mundial com o maior consumidor mundial do insumo.
Os fabricantes de baterias e montadoras ocidentais estão praticamente excluídos dessa relação, o que cria um risco profundo para a cadeia de suprimentos em relação às ambições dos EUA e da Europa no setor de fosfato de baixa potência (LFP). A cadeia de suprimentos de LFP enfrenta uma vulnerabilidade estrutural única: dois quase monopólios independentes em série. A purificação de fosfato está concentrada no Marrocos (OCP), assim como a China concentra a fabricação de cátodos/células. Uma interrupção em qualquer um desses nós — geopolítica, regulatória ou logística — quebra toda a cadeia. Ao contrário do lítio, o fosfato não possui uma fonte de suprimento alternativa significativa em escala.
Em 10 de abril de 2026, a China também anunciou que suspenderia suas exportações de ácido sulfúrico a partir de maio, afetando as indústrias de metais e fertilizantes já fragilizadas pelas interrupções causadas pela guerra no Irã. Esse momento coincide com o anúncio do bloqueio do Estreito de Ormuz pelos EUA. A China consolida seu domínio das cadeias produtivas de base mineral e a respectiva indústria de transformação através da geopolítica para consolidar seu vigoroso sistema de planejamento.
EUA
Em 2000, os EUA produziram 39,7 Mt de concentrados fosfáticos e em 2025, 20 Mt, o que representa um elevado impacto na oferta para seu mercado interno e exportações. Os EUA têm um acordo com Marrocos vigente desde 2006 para fornecimento de fosfato, entre outros itens. O país incluiu o fosfato e o potássio na sua Lista Oficial de Minerais Críticos em novembro de 2025.
Demanda especializada
A demanda global por ácido sulfúrico foi da ordem de 295 Mt em 2025 e projeta-se uma taxa composta de crescimento anual (CAGR) de 2,6% a 3,8% até 2031. Estudos estimam que, caso a descarbonização avance rapidamente sem novas fontes de produção de enxofre, o mundo poderá enfrentar um déficit anual de 100 Mt a 320 Mt de ácido sulfúrico até 2040, dependendo da velocidade da transição energética. Mais de 80% do enxofre comercializado no mundo é recuperado durante o processo de dessulfurização do petróleo e do gás natural, segundo estudo publicado em 2022 na revista científica The Geographical Journal, da Royal Geographical Society. Regulações ambientais mais rígidas na Europa e na América do Norte exigem investimentos altos em lavagem de gases residuais, o que pode limitar expansões de capacidade produtiva aceleradas em curto prazo.
Devido às suas fortes propriedades ácidas e à sua versátil reatividade química, o ácido sulfúrico é um intermediário químico indispensável, dando suporte a inúmeras indústrias a jusante em todo o mundo. O ácido sulfúrico é amplamente utilizado na extração hidrometalúrgica e lixiviação de cobre, níquel, urânio, terras raras, zinco e outros metais não ferrosos. Citamos ainda, efeitos sobre setores como saneamento, papel e celulose, alimentos e higiene. A fabricação de semicondutores está criando uma categoria de demanda especializada para ácido sulfúrico ultrapuro, utilizado na limpeza de wafers, remoção de fotorresistente e preparação de superfícies.
Já o segmento de fertilizantes representou aproximadamente 50% da demanda global do ácido sulfúrico em 2025, utilizado na produção de ácido fosfórico, na fabricação de fertilizantes fosfatados como fosfato diamônico (DAP), fosfato monoamônico (MAP) e superfosfato triplo (TSP). O aumento dos investimentos na mineração de minerais críticos, impulsionado pela rápida adoção de veículos elétricos, sistemas de energia renovável e tecnologias de armazenamento de energia, deverá aumentar significativamente a demanda por ácido sulfúrico no setor de mineração. O enxofre, que anteriormente custava entre US$ 120 e 180/t, passou a superar US$ 1.100/t. Além disso, o enxofre é considerado um macronutriente secundário para as plantas, mas desempenha papel fundamental no desenvolvimento das lavouras. Ele participa da formação de proteínas, aminoácidos e enzimas, além de aumentar a eficiência do aproveitamento do nitrogênio pelos cultivos.
Durante boa parte do século passado, parte do nutriente chegava aos solos por meio da chuva, devido às emissões industriais de dióxido de enxofre (SO₂), provenientes principalmente da queima de combustíveis fósseis, que eram muito superiores às atuais. Ao retornar à superfície, esse enxofre acabava funcionando, involuntariamente, como uma forma de fertilização. Com o avanço das políticas de controle da poluição e a redução das emissões, essa deposição atmosférica caiu drasticamente. Dessa forma, a melhora da qualidade do ar fez com que os produtores passassem a depender cada vez mais da aplicação de fertilizantes fosfatados sulfurados para repor o nutriente retirado pelas colheitas.
Conclusões
Os impactos da crise dos fertilizantes foram agravados pela disponibilidade e custo do ácido sulfúrico, que ganha uma nova dimensão de importância. A redução de oferta e a elevação da demanda criam uma enorme criticidade para as cadeias produtivas que utilizam o ácido sulfúrico. No fosfato, a criticidade nacional e mundial é a crescente concentração das reservas e oferta de fosfato no Marrocos, que tem suas questões políticas internas como fator crítico. A situação atual antes vigente na crise (fosfato e ácido sulfúrico) vai remeter esses setores a um “novo normal” levando esses insumos a novos patamares de preços e pressões de oferta e maior complexidade/vulnerabilidade.
O uso eficiente do fosfato e reciclagem (recuperação de fósforo a partir de águas residuais, lodo de esgoto e subprodutos industriais) é uma alternativa, podendo atingir entre 5% a 10% da oferta futura de fosfato. Práticas de rochagem e uso de remineralizadores, reciclagem e agricultura de precisão, deverão ser intensificadas no Brasil, visando reduzir os impactos.
Certamente, o Marrocos vai utilizar o domínio do fosfato para obter influência geopolítica e econômica comparável à dos estados petrolíferos do Golfo nas décadas de 1970 a 2000, mas suas questões internas também podem ter impactos adicionais. O preço dos alimentos também deverá ter elevação para incorporar a alta dos fertilizantes.
1Mathias Heider e David Siqueira Fonseca são Especialistas em Recursos Minerais da Agência Nacional de Mineração (ANM)
Referências
Agência Nacional de Mineração (ANM). COMEXMIN: Comércio Exterior do Setor Mineral. Brasília, DF: ANM, [s.d.]. Disponível em: https://www.gov.br/anm/pt-br/assuntos/economia-mineral/plataformas-interativas/ptbr. Acesso em: 24 set. 2026
https://x.com/cginisty/status/2043658080768909446]
https://agroadvance.com.br/blog-producao-agricola-no-brasil-produtividade/
https://abiquim.org.br/comunicacao/noticia/12252
https://agroadvance.com.br/blog-producao-agricola-no-brasil-produtividade/
https://aterraeredonda.com.br/a-crise-global-de-alimentos/
https://eajsti.org/index.php/EAJSTI/article/view/1307
https://energy-solutions.co/reports/phosphate-geopolitics-lfp-battery-bottleneck/
https://mei.edu/food-security-at-risk-geopolitical-crisis-fertilizer-supply-and-regional-stability/
https://revistacultivar.com.br/noticias/como-avanca-o-processo-de-modernizacao-da-agricultura
https://revistacultivar.com.br/noticias/geopolitica-mantem-fertilizantes-em-alta-no-mercado-global
https://unctad.org/publication/strait-hormuz-disruptions-implications-global-trade-and-development
https://www.embrapa.br/busca-de-publicacoes/-/publicacao/1083564/china-nova-potencia-tambem-no-agronegocio
https://www.fortunebusinessinsights.com/pt/industry-reports/sulfuric-acid-market-101747
https://www.instagram.com/p/DVUi7p5AXmV/
https://www.instagram.com/p/DX6owRzkjho/
https://www.linkedin.com/pulse/global-macro-factors-spotlight-geopolitical-events-6qhvc/
https://www.mdpi.com/2075-163X/8/9/395diretamente envolvidas e para toda a socie
https://www.portalts.com.br/o-acido-sulfurico-sumiu-e-seu-preco-subiu-por-que
https://www.marketreportsworld.com/market-reports/sulphuric-acid-market-14716977
https://www.openpr.com/news/4589872/global-sulphuric-acid-market-forecast-analysis-2018-2034
https://www.researchgate.net/publication/283440528_The_precarious_geopolitics_of_phosphorous
https://www.sciencedirect.com/science/article/pii/S2211912420300808
https://www.sunsirs.com/pt/detail_news-33206.html
https://www.tandfonline.com/doi/full/10.1080/14781158.2015.1083540
https://www.viomundo.com.br/politica/a-crise-global-de-alimentos-acido-sulfurico-parte-2.html